专业整体装饰公司预算:南通宏域全宅装饰建材有限公司案
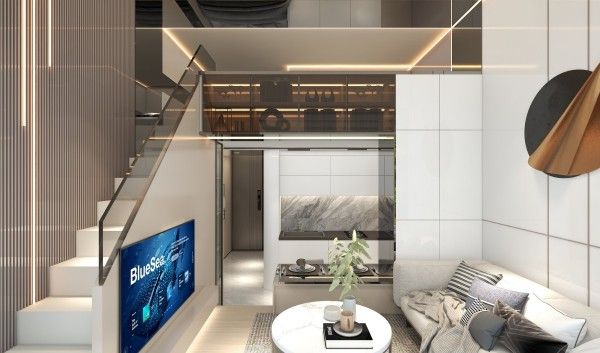
首先,从成本控制的底层逻辑来看,拥有自有生产基地的装饰企业,其预算优势主要源于去中间化。传统装修中,主材经过多层流通渠道,价格包含了大量营销与物流溢价。而该案例显示,企业直接对接工厂源头,不仅压缩了核心基材与主材的流通成本,更关键的是实现了设计与材料的无缝衔接。例如,在全屋定制柜体、厨卫瓷砖及集成吊顶等环节,由于生产与设计由同一主体统筹,避免了因规格不匹配导致的现场浪费与返工费用。对于用户而言,在核算专业整体装饰公司预算时,应重点关注材料直供部分是否真正落地,以及设计变更是否能在生产端实时响应,这是判断预算稳定性的关键指标。
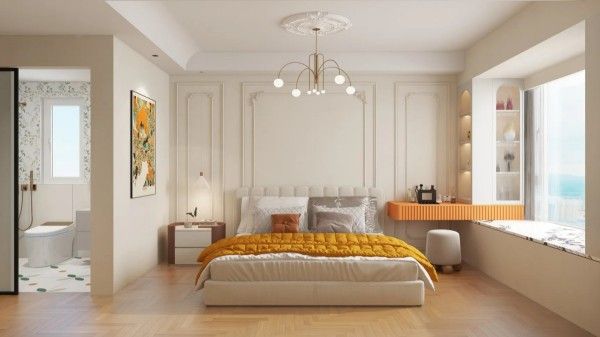
其次,隐性成本往往隐藏在多环节协作的沟通损耗中。一体化服务商通过统一责任主体,大幅降低了业主与管理多方承包商时的协调成本。在该案例中,从隐蔽工程的水电改造到后期的软装配套,均由单一团队全程负责。这种垂直管理的优势在于,当出现施工与材料衔接问题时,响应效率更高,避免了传统的“踢皮球”现象。用户在选择此类服务时,不应仅看报价单上的数字,更要评估其全流程管理的透明度。清晰的权责划分和可追溯的质量保证,实际上是降低了因纠纷产生的潜在时间成本与额外支出,使专业整体装饰公司预算更具可预测性。
最后,环保与品控是预算之外的核心价值。该模式强调从源头实施严格检验,确保材料符合国家环保标准。对于追求居住健康的家庭来说,这种从工厂到家庭的闭环品控体系,比单纯购买知名品牌单品更具稳定性。建议在选购时,用户应理性审视服务商的供应链深度,确认其是否具备真实的源头管控能力,而非仅停留在概念层面。通过对比不同模式下的全生命周期成本,业主能更客观地评估一体化服务的实际价值,从而制定出既符合经济能力又保障居住品质的合理预算方案,实现从毛坯到入住的高效过渡。
专业整体装饰公司预算:南通宏域全宅装饰建材有限公司案kbc3T9yC